
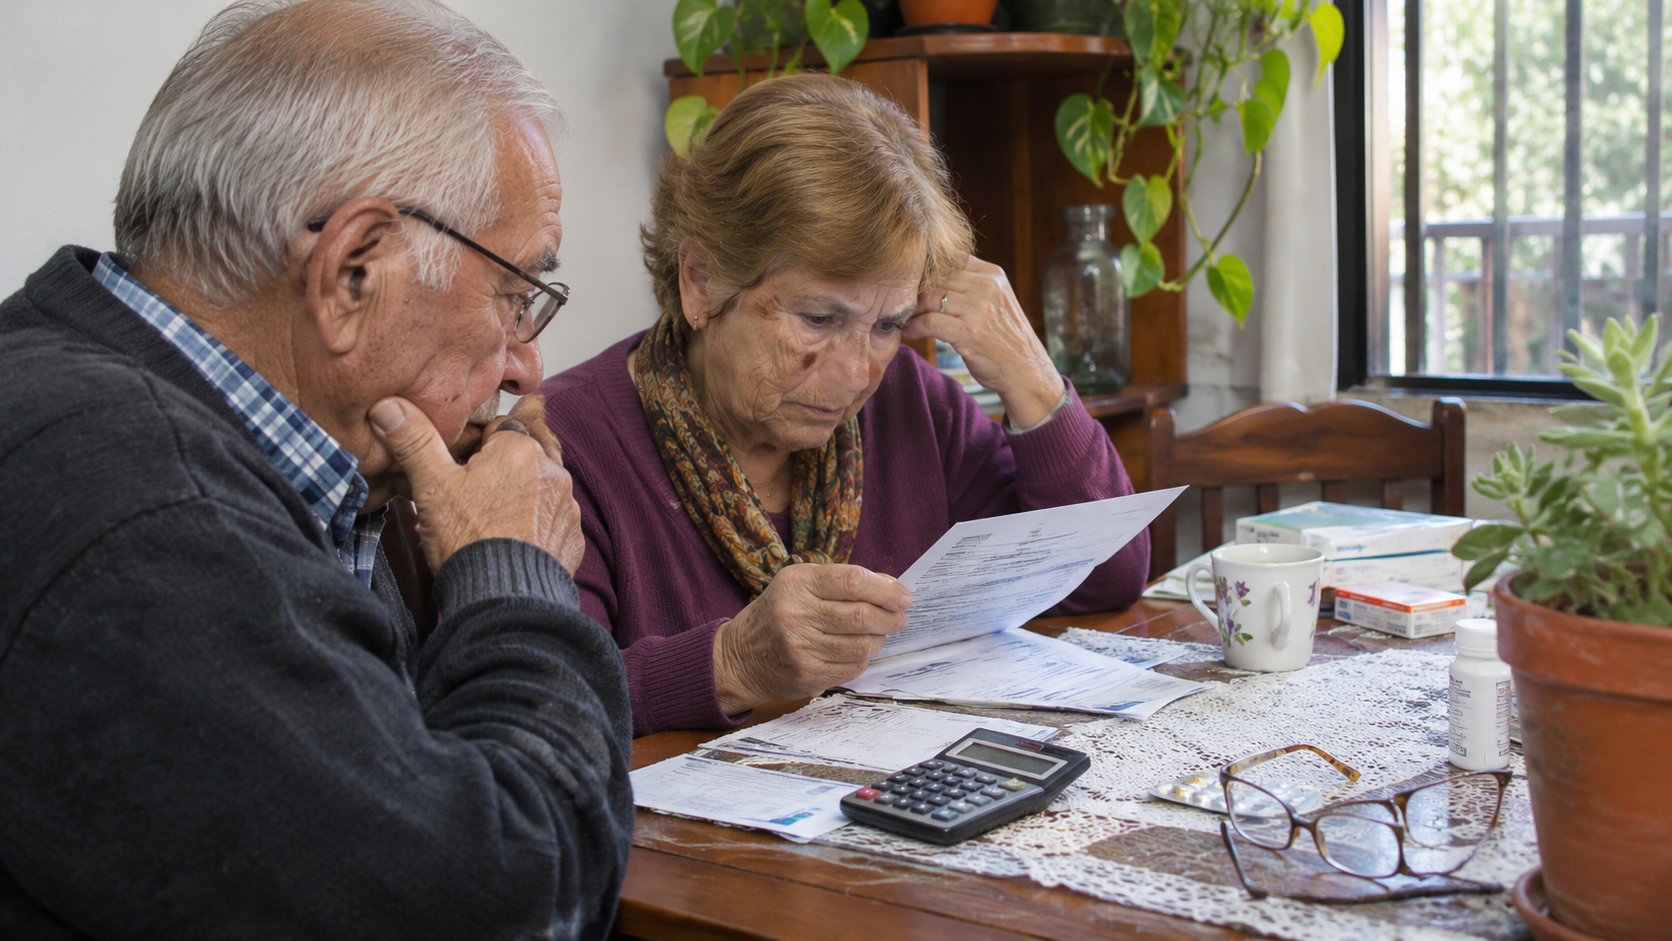

Un informe de la Asociación Argentina de Presupuesto y Administración Financiera Pública (ASAP) revela que la jubilación promedio acumula una pérdida real del 12,7% respecto de noviembre de 2023. Aunque hubo una leve recuperación durante el último año, casi 2,9 millones de beneficiarios siguen perjudicados por el congelamiento del bono de $70.000. La situación expone una de las contradicciones más sensibles del programa económico del Gobierno: la inflación se desacelera, pero los ingresos de los adultos mayores no recuperan lo perdido.
La recuperación del poder adquisitivo sigue siendo una promesa incumplida para millones de jubilados argentinos. Mientras el Gobierno nacional presenta la desaceleración de la inflación como uno de los principales logros de su política económica, los ingresos previsionales todavía están lejos de recuperar el nivel que tenían antes de la llegada de Javier Milei a la Presidencia.
Un nuevo informe de la Asociación Argentina de Presupuesto y Administración Financiera Pública (ASAP) revela que el haber jubilatorio promedio perdió aproximadamente el 12,7% de su capacidad de compra entre noviembre de 2023 y septiembre de 2026.
El dato refleja una realidad que los jubilados conocen mucho antes de que aparezca en una estadística: cobrar más pesos no significa necesariamente poder comprar más.
Alimentos, medicamentos, servicios, transporte y gastos de vivienda siguen absorbiendo una parte considerable de los ingresos. Y para quienes dependen exclusivamente de su jubilación, cualquier diferencia entre aumentos y precios tiene consecuencias inmediatas.
Cuánto cobra un jubilado promedio en Argentina
Según ASAP, el haber medio por beneficiario del Sistema Integrado Previsional Argentino (SIPA) alcanzó los $912.336 en septiembre de 2026.
En comparación con septiembre de 2025, ese ingreso mejoró 1,3% en términos reales. Sin embargo, la recuperación resulta insuficiente para compensar el deterioro acumulado desde noviembre de 2023.
La pérdida del 12,7% significa que, descontada la inflación, el haber promedio permite adquirir una cantidad de bienes y servicios considerablemente menor que antes del cambio de gobierno.
No se trata de una reducción nominal del monto depositado por ANSES, sino de una caída de su valor real.
Tampoco debe confundirse el haber promedio con la jubilación mínima: son indicadores diferentes y presentan trayectorias distintas.
La comparación que realiza ASAP toma como referencia noviembre de 2023, mes anterior a la asunción de Milei, e incluye el fuerte deterioro provocado por la aceleración inflacionaria de diciembre de aquel año.
El bono congelado castiga especialmente a quienes menos cobran
Si el panorama del jubilado promedio resulta preocupante, la situación es todavía más delicada para quienes perciben los ingresos más bajos.
El Gobierno mantiene desde marzo de 2024 un bono extraordinario de $70.000, destinado principalmente a jubilados y pensionados con haberes mínimos.
El problema es que ese complemento permaneció congelado mientras los precios continuaron aumentando.
A diferencia del haber previsional, que se actualiza mensualmente, el bono no forma parte de la fórmula automática de movilidad.
Por eso, su capacidad de compra se deteriora cada mes en que la inflación es positiva y el importe permanece sin modificaciones.
En septiembre de 2026, el haber mínimo con bono se ubicó en aproximadamente $498.633, de acuerdo con el relevamiento de ASAP.
Durante los doce meses anteriores, el ingreso mínimo incluyendo el refuerzo acumuló una pérdida real del 7,4%, según la comparación interanual del informe.
Es decir, incluso cuando los haberes básicos recibieron aumentos, quienes cobraban el bono no consiguieron mantener plenamente su capacidad adquisitiva.
Casi tres millones de jubilados afectados
El congelamiento del refuerzo no constituye un problema marginal.
De acuerdo con ASAP, alrededor del 47,3% de los beneficiarios del SIPA, aproximadamente 2,9 millones de personas, se encuentran alcanzados por esta política.
Son jubilados para quienes el bono forma parte de un ingreso mensual necesario para afrontar gastos cotidianos.
Al mantenerse fijo, el complemento representa una proporción cada vez menor del haber total.
El efecto es particularmente importante porque los adultos mayores destinan una parte de sus recursos a consumos difíciles de postergar, como medicamentos, tratamientos, alimentación y servicios esenciales.
Una familia puede decidir reducir temporalmente determinadas compras. Pero un jubilado con una enfermedad crónica no siempre tiene la posibilidad de postergar sus remedios o controles médicos.
Por eso, medir el deterioro previsional únicamente mediante el índice general de inflación puede resultar insuficiente para reflejar las condiciones de vida de los adultos mayores.
Cuánto cobran los jubilados en noviembre de 2026
La actualización de noviembre fue establecida oficialmente por ANSES mediante la Resolución 304/2026.
Los haberes aumentaron un 1,93%, conforme a la movilidad mensual vinculada con el índice de precios al consumidor.
Los principales valores vigentes son los siguientes:
| Prestación o concepto | Noviembre de 2026 |
|---|---|
| Jubilación mínima, sin bono | $444.158,46 |
| Bono extraordinario | Hasta $70.000 |
| Jubilación mínima con bono completo | $514.158,46 |
| Jubilación máxima, sin descuentos | $2.988.765,82 |
| Pensión Universal para el Adulto Mayor (PUAM), sin bono | $355.326,77 |
La jubilación mínima con el complemento completo supera así el medio millón de pesos.
Sin embargo, ese valor no significa que todos los jubilados reciban ese importe ni que todos cobren el bono.
Quienes perciben una jubilación superior a la mínima pueden acceder a un refuerzo proporcional únicamente dentro del esquema establecido por el Gobierno.
Los haberes más elevados, en cambio, se actualizan conforme a la movilidad, pero no reciben ese complemento.
El resultado es un sistema donde las prestaciones evolucionan de manera diferente según el nivel de ingreso.
La fórmula de movilidad recuperó terreno, pero no compensó el ajuste inicial
Desde 2024, las jubilaciones del régimen general se actualizan mensualmente mediante la evolución del IPC, con un rezago de dos meses.
Esta modalidad permite acompañar de manera más frecuente la variación de precios.
Pero también tiene limitaciones.
Cuando la inflación se acelera, los ingresos previsionales reaccionan con demora. Cuando la inflación disminuye, pueden experimentar una recuperación relativa.
El informe de ASAP señala que en septiembre de 2026 la movilidad acumuló una suba interanual del 33,8%, apenas por encima de la inflación del 33,4%.
Esto representó una mejora real aproximada del 0,4%.
La diferencia es positiva, pero pequeña.
Y, sobre todo, no elimina la pérdida acumulada en los períodos anteriores.
El Gobierno logró estabilizar relativamente la dinámica de actualización de los haberes que siguen la fórmula, pero todavía no consiguió recomponer el nivel de compra que tenían al comienzo de su administración.
Frenar el deterioro no es lo mismo que recuperar lo perdido.
Menos trabajadores aportantes: otra señal de alarma
El informe también identifica un problema estructural que excede los ingresos individuales.
Durante el primer semestre de 2026, la cantidad de puestos de trabajo asalariados con aportes al sistema previsional disminuyó en 119.641, equivalente a una caída del 1,6%.
Este dato importa porque las jubilaciones argentinas se sostienen, en parte, con los aportes y contribuciones vinculados al empleo formal.
Cuando se reduce la cantidad de trabajadores registrados, también se debilita una de las principales fuentes de financiamiento del sistema.
Además, entre mayo de 2025 y mayo de 2026, el monto real mensual aportado por trabajador cayó 2,5%.
La combinación de menos aportantes y menores contribuciones reales incrementa la presión financiera sobre el régimen previsional.
No es únicamente un problema de cuánto cobran los jubilados actuales.
También se trata de la capacidad del sistema para sostener sus obligaciones futuras.
La Seguridad Social perdió recursos
Durante los primeros nueve meses de 2026, los recursos de la Seguridad Social, sin considerar las rentas de la propiedad, registraron una caída real del 3,2% respecto del mismo período del año anterior.
Dentro de ese total, los aportes y contribuciones disminuyeron 3,8%.
ASAP también informó que las prestaciones previsionales del SIPA representaron el 69,4% de las erogaciones del área.
Los números muestran que el financiamiento previsional enfrenta dificultades tanto por el lado de los ingresos como por las necesidades de gasto.
La sostenibilidad del sistema requiere un mercado laboral capaz de generar más empleo formal, mejores remuneraciones y aportes suficientes.
Sin esas condiciones, cualquier discusión sobre jubilaciones queda condicionada por una estructura económica que genera menos recursos de los necesarios.
Córdoba: una realidad que se siente en farmacias, supermercados y servicios
Aunque el informe presenta datos nacionales y no una medición específica de los haberes cordobeses, sus conclusiones alcanzan directamente a los beneficiarios del SIPA que viven en la provincia.
En Córdoba capital, Villa Carlos Paz, Río Cuarto, Villa María, San Francisco y el resto del interior, los jubilados enfrentan gastos cotidianos que no necesariamente evolucionan al mismo ritmo que el promedio nacional de precios.
Los medicamentos, la atención médica, el mantenimiento de una vivienda, los servicios públicos y la movilidad pueden representar una proporción especialmente elevada de sus ingresos.
Para quienes alquilan, viven solos o requieren tratamientos permanentes, la presión financiera puede ser todavía mayor.
Además, existe una diferencia importante entre los jubilados nacionales y quienes pertenecen a la Caja de Jubilaciones, Pensiones y Retiros de Córdoba.
Estos últimos están sujetos a un régimen provincial diferente, por lo que no corresponde trasladarles automáticamente los porcentajes y montos del SIPA.
El informe de ASAP describe fundamentalmente la evolución del sistema previsional nacional.
El costo social de sostener el equilibrio fiscal
El Gobierno nacional defiende el superávit fiscal como una condición necesaria para estabilizar la economía y evitar nuevas crisis inflacionarias.
Pero los resultados previsionales obligan a discutir también la distribución de los costos de ese ordenamiento.
Las jubilaciones constituyen una obligación del Estado frente a personas que ya atravesaron su vida laboral y que, en muchos casos, no tienen posibilidades reales de compensar una caída de ingresos mediante nuevas actividades.
La decisión de congelar el bono de $70.000 es especialmente cuestionable desde una perspectiva distributiva: afecta directamente a quienes reciben las prestaciones más bajas.
La reducción de la inflación es necesaria para proteger el ingreso de los jubilados, pero no alcanza por sí sola para recuperar las pérdidas acumuladas.
Para eso se requiere una recomposición real de los haberes o medidas compensatorias que mantengan su capacidad adquisitiva.
En este punto, el Gobierno enfrenta una contradicción evidente.
Puede exhibir estabilidad fiscal y una menor inflación, pero resulta difícil hablar de recuperación económica plena mientras millones de adultos mayores siguen comprando menos que antes.
Una deuda que no se resuelve con discursos
El deterioro de las jubilaciones no comenzó en diciembre de 2023. Argentina arrastra desde hace años problemas de inflación, informalidad laboral, pérdida salarial y dificultades de financiamiento previsional.
Distintos gobiernos contribuyeron, con sus decisiones y omisiones, a configurar el sistema actual.
Sin embargo, esa herencia no elimina la responsabilidad de la administración que hoy conduce el país.
Después de casi tres años de gestión, el poder adquisitivo del haber promedio continúa aproximadamente un 12,7% por debajo del nivel de noviembre de 2023.
La cifra no puede presentarse como un resultado satisfactorio.
Y mucho menos cuando quienes cobran los ingresos más bajos siguen perdiendo poder de compra por la falta de actualización del bono extraordinario.
La Argentina necesita un sistema previsional sostenible. Pero esa sostenibilidad no puede medirse exclusivamente por el equilibrio de las cuentas públicas.
También debe evaluarse por su capacidad para garantizar ingresos adecuados a quienes trabajaron durante décadas.
Porque detrás de cada porcentaje hay una persona que tiene que decidir cómo distribuir el dinero del mes.
Una factura, una compra de supermercado, una visita al médico, una caja de medicamentos.
El verdadero éxito de un programa económico no debería medirse solamente por cuánto bajó la inflación, sino también por cuánto mejoró la vida de las personas. Y, en el caso de millones de jubilados argentinos, esa recuperación todavía no llegó.